法人名義で金地金を保有するリスク
「資産管理法人で金地金を買えば節税になる」と聞き、購入を検討している経営者の方もいるかもしれません。
ただし、法人が金地金を購入したからといって、購入代金をそのまま損金にできるわけではありません。投資・資産保有目的で購入する場合、基本的には資産として扱われ、売却時にはその損益が法人の所得計算に影響します。
また、法人が一定の金・白金の地金等を購入すると、消費税の「高額特定資産」に関する制度の対象となる場合があります。さらに、非上場会社のオーナー経営者の場合には、会社が保有する金地金の評価額が自社株式の評価に影響する可能性もあります。
一方、地金そのものにも、購入単位や真贋確認、分割・換金方法など、商品特性に由来する注意点があります。
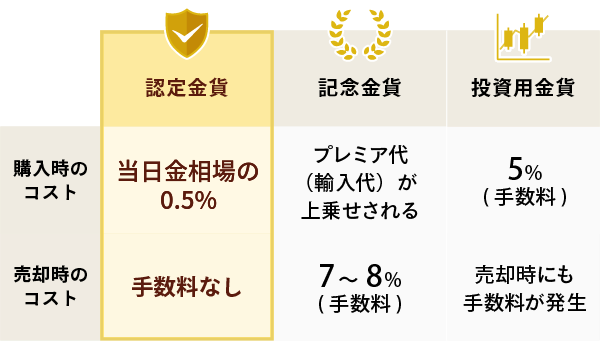
本記事では、法人名義で金地金を保有する際に確認しておきたい税務・資産管理上の論点と、地金と金貨の商品特性の違いを整理します。
法人名義で金地金を購入する前に確認したいこと
「金を買えば節税になる」という説明は、そのまま受け取らない方がよいでしょう。
投資・資産保有目的で法人が金地金を購入する場合、購入代金そのものを購入時に全額損金算入するわけではありません。現金・預金を金という別の資産に置き換える取引であるため、購入しただけで法人税の課税所得を直接減らすものではありません。
ただし、法人と個人では金地金の税務上の取り扱いに違いがあります。主なポイントを整理すると、次のとおりです。
- 購入時の損金算入:投資・資産保有目的で取得する場合、購入代金をその年の費用として一括計上するものではない
- 売却益:法人では原則として法人の所得計算に含まれ、他の事業上の所得等と合わせて法人税等の課税に影響する
- 個人の譲渡所得:金地金の売却による所得が譲渡所得に該当する場合、年間50万円の特別控除や、所有期間が5年を超える場合の長期譲渡所得の1/2課税の仕組みがある
- 消費税:一定の課税事業者が金・白金の地金等を一定額以上取得すると、高額特定資産に関する制度の対象となる場合がある
- 相続:法人が保有する金地金は会社の資産であり、非上場株式の評価方式によっては、その評価額が自社株評価に影響する可能性がある
重要なのは、「法人で金を持つこと自体が問題」ということではありません。保有目的、会社の規模、株主構成、消費税の申告方式、将来の売却・相続などを含めて判断する必要があります。
法人名義で金地金を購入する際の注意点
注意点1:投資目的の金地金は、購入代金をそのまま損金にできない
「金を買えば経費になる」は誤解
法人が投資・資産保有目的で金地金を購入する場合、購入代金を購入した事業年度の費用として全額処理することはできません。
現金・預金という資産を金地金という別の資産に置き換えているためです。
したがって、「決算前に金地金を購入すれば、その購入額だけ利益を減らせる」という理解は適切ではありません。
ただし、保有目的によって会計上の区分は異なる
ここで注意したいのは、法人が取得した金地金をすべて同じ会計処理にできるわけではないという点です。
例えば、貴金属販売業者が販売目的で保有する金地金であれば、棚卸資産として扱われる可能性があります。一方、投資・資産保有目的で取得する金地金は、販売目的の商品とは異なる取り扱いになります。
したがって、「法人の金地金は必ず投資その他の資産になる」と一律に考えるのは適切ではありません。
実際の勘定科目や決算時の評価方法については、保有目的、適用する会計基準、会社の会計方針などを踏まえて判断する必要があります。
「決算対策」として考える場合の注意
金地金を購入すると、現金・預金が金地金という資産に変わります。
そのため、単に現金を金に置き換えただけで、法人税の課税所得が購入額分だけ減少するわけではありません。
また、金は価格変動のある資産であるため、「現金より財務内容が安定する」とも一概にはいえません。資産構成を変更する一方で、金価格の変動リスクを負うことになります。
注意点2:売却時の税負担は法人と個人で仕組みが異なる
個人には50万円の特別控除と長期譲渡所得の1/2課税がある
個人が金地金を売却した場合、その所得が譲渡所得に該当するときは、総合課税の譲渡所得として計算します。
総合課税の譲渡所得には年間50万円の特別控除があります。また、所有期間が5年を超える資産については長期譲渡所得となり、特別控除後の所得の2分の1が課税対象となります。
一方、法人には個人の譲渡所得に設けられている「50万円の特別控除」や「長期譲渡所得の1/2課税」という仕組みはありません。
法人では売却損益が法人の所得計算に影響する
法人が保有する金地金を売却した場合、その売却によって生じた損益は、原則として法人の所得計算に反映されます。
個人のように「金地金の譲渡所得だけを取り出して50万円控除や長期譲渡所得の1/2課税を適用する」という仕組みではありません。
そのため、法人では本業の利益なども含めた法人全体の所得状況を踏まえて税負担を考える必要があります。
法人税率は会社の状況によって異なる
法人の税負担は、法人の規模、所得金額、所在地、事業年度などによって異なります。
さらに、2026年4月1日以後に開始する事業年度については、防衛特別法人税も考慮する必要があります。
したがって、「金地金の売却益には一律30%程度の税金がかかる」といった説明は適切ではありません。実際の税額は、売却益だけではなく法人全体の所得や適用される税制を踏まえて計算する必要があります。
売却損は法人の所得計算に反映される
法人の場合、実際に金地金を売却して損失が生じれば、原則として法人全体の所得計算に反映されます。
この点は、金地金の譲渡損について原則として給与所得など他の所得と損益通算できない個人の場合とは異なります。
ただし、税務上の損金算入や評価損の取り扱いは、実際に売却した場合と保有中の評価損では異なるため、区別して考える必要があります。
注意点3:消費税の「金地金等の高額仕入れ」に注意
一定の金・白金の地金等を200万円以上取得すると制度の対象になる場合がある
消費税には、金または白金の地金等について、一定の条件を満たす仕入れを行った場合に、事業者免税点制度や簡易課税制度の適用に制限を設ける仕組みがあります。
国税庁によれば、一定の課税事業者が、簡易課税制度や2割特例の適用を受けない課税期間中に、金または白金の地金等について一の課税期間における仕入れ等の合計額が税抜200万円以上となった場合、高額特定資産を取得した場合の特例の対象となります。
この場合、一定期間、事業者免税点制度や簡易課税制度の適用に制限が生じます。
「3年間」という説明だけでは不十分
この制度は単純に「購入した翌年から3年間」と覚えるのではなく、取得した課税期間の初日を基準とした法定上の期間で判定されます。
また、簡易課税制度については、対象期間中に簡易課税制度選択届出書を提出できないほか、すでに提出している場合にも一定の取り扱いがあります。
したがって、金地金を決算対策としてまとめて購入する場合には、購入前に消費税の申告方式を含めて確認することが重要です。
注意点4:法人保有の金地金が非上場株式の評価に影響する場合がある
すべての会社で純資産価額方式になるわけではない
オーナー経営者が法人名義で金地金を保有する場合、将来の相続における自社株式の評価も確認しておく必要があります。
ただし、非上場株式の評価方法は一律ではありません。
会社規模や株主の状況などによって、類似業種比準方式、純資産価額方式、または両方式を併用する方法などが用いられます。特定の評価会社に該当する場合には、別の評価方法が適用されることもあります。
したがって、「法人で金を持つと必ず自社株の評価額が上がる」と説明するのは適切ではありません。
純資産価額方式では会社資産の評価が株価に影響する
純資産価額方式が適用される場合、会社が保有する資産・負債を相続税評価のルールに基づいて評価し、株式の価額を算定します。
そのため、法人が保有する金地金について、相続税評価上の価額が帳簿価額を上回っている場合には、その評価差額が純資産価額の計算に影響する可能性があります。
ただし、評価差額がそのまま全額株価に上乗せされるわけではありません。純資産価額の計算では、評価差額に対する法人税額等相当額の控除なども考慮されます。
オーナー経営者は自社株と会社資産を一体で考える必要がある
オーナー経営者の場合、相続財産には自社株式が含まれることがあります。
そのため、法人が金地金を購入する際には、「会社の資産を増やす」という視点だけではなく、将来の自社株式の評価にどのような影響があるのかも確認することが重要です。
ただし、実際の相続税額は自社株の評価額だけで決まるものではありません。その他の財産、基礎控除、相続人の構成、各種特例なども関係します。
地金そのものにも確認したいポイントがある
ここまでは法人名義で保有する場合の税務・資産管理上の論点を説明しました。
ここからは名義とは別に、「地金」という現物商品の特性について考えます。
大型地金では真贋確認が重要になる
金地金には、精錬業者、品位、シリアル番号などの識別情報が付されているものがあります。また、メーカーや流通市場によっては、セキュリティ機能や各種の真贋確認方法が用いられています。
一方、刻印や証明書だけで真贋を完全に判断できるとは限りません。LBMAも貴金属の偽造品や偽造文書について注意喚起しており、複数の検査方法を組み合わせることの重要性が指摘されています。
特に高額な地金を購入する場合は、購入先の信頼性、精錬業者、シリアル番号、品位、売却時の検査方法などを確認しておくことが重要です。
大型地金は物理的に分割しにくい
例えば1本の大型地金を複数の相続人に分ける場合、その地金そのものを物理的に切断することは一般的な方法ではありません。
一部だけを売却したい場合も、1本の地金をそのまま残した状態で一部だけを現金化することはできません。
必要に応じて複数の小型地金に分けて保有するなど、購入時点から将来の換金・承継方法を考えておく必要があります。
加工によって市場での取り扱いが変わる場合がある
大型地金を切断・再加工した場合、元の精錬業者や製品としての識別性が失われることがあります。
その結果、売却時の検査や評価方法、取扱条件が変わる可能性があります。
そのため、「大きな地金を買って、必要なときに切ればよい」と単純に考えるのではなく、購入時点で売却先や加工条件を確認しておくことが重要です。
個人名義で金を保有する場合に確認したい税務上のポイント
個人で金地金等を保有する場合、売却時の所得区分が重要になります。
金地金の売却による所得が総合課税の譲渡所得に該当する場合、年間50万円の特別控除があります。また、所有期間が5年を超える場合には長期譲渡所得となり、特別控除後の所得の2分の1が課税対象になります。
ただし、50万円の特別控除は「購入するたびに50万円使える制度」ではありません。
譲渡した年の総合課税の譲渡所得について計算する制度であるため、「毎年50万円分の金を買えば毎年50万円控除できる」という理解は誤りです。
複数年にわたって売却する場合の税務上の取り扱いについても、実際の譲渡状況や他の譲渡所得を含めて判断する必要があります。
法人名義で金地金を購入する前のチェックリスト
購入を検討している場合は、次の項目を確認してみましょう。
- 購入目的は投資・資産保有なのか、販売目的なのか
- 「金を買えば節税になる」という説明だけで購入を決めようとしていないか
- 購入によって法人税の課税所得が実際にどう変わるのか確認したか
- 消費税の課税事業者・簡易課税・2割特例等の状況を確認したか
- 200万円以上の金・白金の地金等を購入する予定がないか
- 非上場会社の場合、自社株の評価方法を確認したか
- 将来の相続・事業承継を考慮したか
- 大型地金を購入する場合、将来の一部換金方法を確認したか
- 購入先の信頼性や真贋確認方法を確認したか
- 売却時の買取条件や手数料を確認したか
特に法人の場合は、税務だけでなく、会社の資産構成、事業承継、消費税、将来の換金方法まで含めて検討することが重要です。
まとめ
法人名義で金地金を保有すること自体に問題があるわけではありません。
重要なのは、「節税になる」という一つの目的だけで購入を判断しないことです。
投資・資産保有目的であれば購入代金をそのまま損金にできるわけではなく、売却時には法人全体の所得計算に影響します。また、一定の金・白金の地金等を購入すると、消費税の高額特定資産に関する制度の対象となる場合があります。
非上場会社のオーナー経営者の場合には、自社株の評価方法によって、会社が保有する金地金の評価額が株式評価に影響する可能性もあります。
一方、地金には大型商品の分割・換金のしにくさなど、商品そのものに由来する特徴があります。金貨を選択する場合にも、法人税や消費税などの税務上の論点がすべて解消されるわけではありません。
法人で金を保有する場合は、購入前に税理士・会計士等へ相談し、法人税、消費税、自社株評価、事業承継まで含めて確認することをおすすめします。